Parto de una intuición que comparten casi todos los desarrolladores con los que hablo: la IA llegó a finales de 2022, el mercado laboral se hundió justo después y apenas empieza a levantarse porque las empresas han entendido que no se sustituye a un desarrollador por un modelo de lenguaje. Yo le añadía dos convicciones personales. Que Estados Unidos nos llevaba dos o tres años de ventaja y que, por tanto, su curva anunciaba la nuestra. Y que un desarrollador equipado con IA produce diez veces más que antes, porque lo constato en mi propio trabajo.
Antes de escribir sobre esto quise abrir las series de datos en lugar de reciclar impresiones. Indeed Hiring Lab, la Reserva Federal estadounidense, Stanford, la APEC, los ensayos controlados sobre productividad. Me equivocaba en los tres puntos. Y no a medias: en la cronología me equivocaba en más de un año, y con el «10×» confundía dos magnitudes distintas. Esto es lo que dicen realmente las cifras.
La caída empezó un año antes de ChatGPT
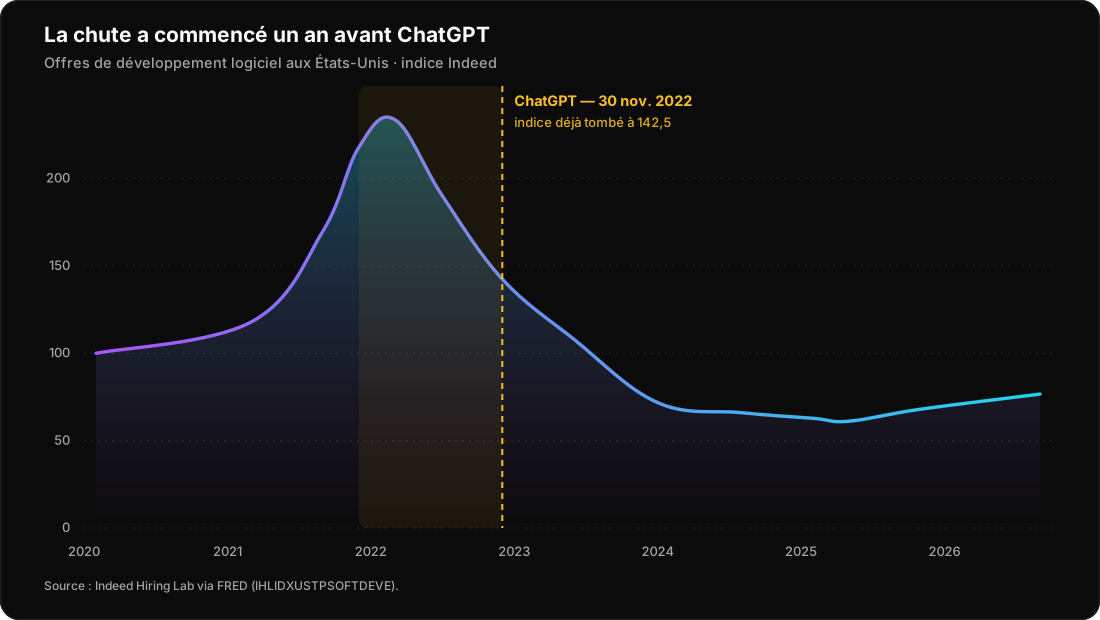
Es la corrección que más me sorprendió, porque se puede verificar con precisión semanal. El índice Indeed de ofertas de desarrollo de software en Estados Unidos alcanza su máximo en 217,96 el 20 de diciembre de 2021. ChatGPT sale el 30 de noviembre de 2022. Ese día, el índice ya había caído a 142,50. Acabaría tocando 62,79 en febrero de 2025.
Es decir: el 35 % de la destrucción total de demanda se produjo durante un periodo en el que la herramienta acusada no existía públicamente. No se puede imputar a ChatGPT una caída de la que un tercio ya estaba consumado antes de su lanzamiento.

La causa que identifican los economistas es monetaria, no tecnológica. Las ofertas de los puestos más expuestos a la IA tocaron techo en la primavera de 2022, y su declive ya tenía seis meses cuando llegó ChatGPT. La correlación con el tipo de interés de la Fed se describe como «extremadamente fuerte», y el retroceso empieza exactamente cuando el banco central empezó a subir los tipos. El mecanismo no tiene nada de misterioso: los puestos expuestos a la IA se concentran en la tecnología, las finanzas y los servicios, precisamente los sectores más sensibles al coste del dinero.
Stanford, al repasar la literatura, concluye que los retrocesos en la contratación empezaron «después del cambio de política monetaria de la Fed pero antes del debut de ChatGPT». A eso se añaden la corrección del exceso de contratación post-Covid, el giro hacia el teletrabajo que empujó a las empresas hacia perfiles experimentados, y un factor fiscal estadounidense poco conocido en Europa: la Section 174, que desde 2022 obliga a las empresas a repartir la deducción de sus costes de I+D a lo largo de cinco años en lugar de deducirlos el mismo año. Los salarios de ingeniería se volvieron fiscalmente más pesados justo en el momento en que se secaba el capital riesgo.
Desde 2022, el desempleo de los trabajadores muy expuestos a la IA ha subido 0,77 puntos. El de los trabajadores menos expuestos, 0,85 puntos. Al grupo menos expuesto le ha ido algo peor: si la IA fuera el motor principal, ese signo estaría invertido.
Eso no significa que la IA no tenga ningún efecto: la posición contraria es igual de falsa. La lectura que aguanta tiene dos tiempos. De 2022 a 2024, un choque macroeconómico. A partir de 2024, los vientos macro favorables se apagan mientras la sustitución por IA se vuelve medible, y lo es, específicamente en la entrada a la carrera. El efecto IA es real. Simplemente llegó más tarde de lo que pretende el relato, y sobre un mercado que ya estaba por el suelo.
La recuperación existe, pero no se parece a una recuperación
Las ofertas estadounidenses han subido cerca del 15 % desde febrero de 2025, mientras el conjunto del mercado laboral retrocedía un 7 %. La tecnología rinde mejor. Salvo que la composición de esa subida no deja lugar a dudas: el 71 % viene de puestos senior y el 37 % de puestos que mencionan la IA en el título. En el primer trimestre de 2026, los puestos senior representan el 69,3 % de las ofertas de desarrollo y los de entrada el 4,5 %.
Mientras tanto, los despidos baten récords: 128.536 personas a 10 de septiembre de 2026, ya más que todo el año 2025. Ofertas que suben y despidos que aumentan al mismo tiempo no son una recuperación. Son una reasignación. La misma empresa recorta y contrata, pero no los mismos perfiles.
Una última cifra para calibrar el optimismo: con 76,62 en septiembre de 2026, el índice estadounidense sigue alrededor de un 23 % por debajo de su nivel de febrero de 2020. Antes de la burbuja. La «recuperación» es una subida hacia un nivel todavía deprimido.
La ventaja estadounidense: 4 meses en la caída, 16 meses en la recuperación
Yo creía que había dos o tres años de diferencia. Calculé los máximos y los mínimos país por país. En la caída casi no hay ventaja: Estados Unidos toca techo en febrero de 2022, Francia en julio de 2022. Cuatro meses y medio. Nada que se parezca a una ventaja estratégica.
| País | Máximo | Mínimo | Sept. 2026 | Desde el mínimo |
|---|---|---|---|---|
| Estados Unidos | 233,8 — feb. 2022 | 61,1 — may. 2025 | 76,6 | +25,4 % |
| Reino Unido | 181,5 — abr. 2022 | 53,4 — abr. 2025 | 62,1 | +16,4 % |
| Francia | 141,0 — jul. 2022 | 49,9 — jul. 2026 | 53,0 | +6,2 % (sin confirmar) |
| Alemania | 169,0 — may. 2022 | 49,2 = último dato | 49,2 | todavía bajando |
Es en la recuperación donde la diferencia es real, y es enorme: Estados Unidos tocó fondo en mayo de 2025, Francia tiene su mínimo en julio de 2026 y solo está un 6,2 % por encima, dentro del ruido de un fondo plano. Alemania, por su parte, todavía no ha tocado fondo en absoluto. Dieciséis meses de diferencia como mínimo, y la historia no ha terminado.
Pero el país que rompe mi teoría es europeo. El Reino Unido tocó su punto más bajo seis semanas antes que Estados Unidos y ha repuntado un 16,4 %. Así que la línea de fractura en los datos no es el Atlántico.

Indeed Hiring Lab propone una explicación que invierte mi intuición: los países anglófonos serían adoptantes más tempranos de las herramientas de IA agéntica, y sería esa adopción la que tira de su recuperación. Si es cierto, el retraso francés no es el eco diferido del choque de tipos de 2022, sino un retraso de adopción de la IA que se transmite como retraso de contratación. Los datos disponibles no permiten decidir entre ambas teorías, y hay que decirlo en lugar de elegir la que conviene.
Una cosa sí es segura, en cambio: la limitación francesa no son las herramientas de los desarrolladores. El uso individual de la IA por parte de los desarrolladores es casi universal en todas partes: el 84 % según Stack Overflow 2025, el 85 % según JetBrains. Lo que cambia es la madurez digital de los clientes.
El caso francés, sin complacencia
Las cifras francesas no son buenas y prefiero darlas tal cual. La contratación de cuadros informáticos ha caído un 21 % respecto a 2023 según la APEC. Las empresas miembros de Numeum contrataron a 83.000 personas en 2023 y a 51.000 en 2025. La rotación está en un mínimo histórico del 15,6 %, lo que refleja menos una fidelización lograda que un mercado en el que ya nadie se mueve.
El detalle más aprovechable para un autónomo está en otra parte: la proporción del nearshore y del offshore en la facturación de las consultoras informáticas francesas pasó del 15,5 % al 18 % en doce meses. La consecuencia es directa: el crecimiento de la facturación de esas consultoras en 2026 no implica la recuperación de la contratación de desarrolladores en Francia, porque la capacidad marginal se compra en otro sitio. Veremos recuperarse los ingresos antes que las ofertas.
De paso, una corrección: la cifra del «−80 % de ofertas de desarrollo en Francia» que circula por la prensa tecnológica francesa no corresponde a nada en el índice. La caída real es del 62,4 % desde el máximo. Ya es de sobra lo bastante severa para no necesitar exageraciones.
El «10×» no existe en ningún estudio, y sin embargo lo vivo a diario
Vamos a mi convicción más sólida, la que creía indiscutible porque la observo en mi propio trabajo. Ningún estudio controlado, ni de fabricante ni independiente, ha medido nunca nada que se acerque a una ganancia de 10× para desarrolladores. La cifra creíble más alta es +55,8 % en una tarea de juguete sobre terreno virgen. Incluso los fabricantes que venden estas herramientas publican entre el 20 y el 55 %.

El resultado más incómodo viene de METR, en julio de 2025: dieciséis desarrolladores open source experimentados, 246 tareas reales sobre sus propios repositorios. Resultado medido, cronómetro en mano: un 19 % más lentos con IA. Habían previsto ser un 24 % más rápidos. Después del experimento, y después de haber sido ralentizados, seguían creyendo que habían ganado un 20 %.
Cuarenta puntos de diferencia entre lo vivido y lo medido, en profesionales que trabajan sobre su propio código. Este resultado no dice que quienes se sienten más rápidos se equivoquen. Dice algo más molesto: ninguno de nosotros puede resolver esta cuestión observándose a sí mismo. Por eso exactamente se hacen ensayos controlados.
Queda el argumento que no depende de ningún estudio y que resuelve la cuestión por aritmética. Escribir código representa entre el 20 y el 30 % del trabajo de un desarrollador: cerca del 80 % de nosotros pasamos ya menos de la mitad de la semana programando. Incluso un acelerador ×10 aplicado solo a esa porción limita la ganancia total a alrededor de 1,22×. Es la ley de Amdahl. Reivindicar un 10× global es afirmar implícitamente que la IA también ha multiplicado por diez las reuniones de definición, la revisión de código y la depuración.
Por qué mi 10× y el 1,2× de los estudios son verdad al mismo tiempo
Estuve a punto de parar ahí y concluir que me engañaba. Luego miré qué miden exactamente esos estudios y la contradicción se disolvió. Los dos bandos no miden la misma magnitud.
En una tarea que sé especificar, en una base que conozco, en la que se trata de producir código que yo habría sabido escribir —un CRUD, un script de migración, un juego de pruebas, un back-office— el factor 10 frente a teclear a mano es real. Es incluso coherente con los estudios: es exactamente la categoría en la que se mide +55,8 % y entre el 35 y el 40 %, y además con herramientas de 2023-2025.
Lo que mi experiencia estructuralmente no puede ver se resume en tres mecanismos. El primero es el denominador: los estudios no miden la programación sino la entrega. DX cuenta pull requests fusionadas en más de 400 empresas. Entre mi código generado y una PR mergeada están la revisión, la QA, la seguridad, la integración. Yo siento la aceleración en la porción que ejecuto; la organización mide lo que sale por la tubería.
El segundo es la selección de los recuerdos. La ganancia es máxima en las tareas simples y cae al 10 % o menos en legacy complejo. Y los momentos espectaculares, los que uno recuerda y cuenta, se concentran mecánicamente en la primera categoría. Las tres horas perdidas depurando una generación sutilmente errónea en un módulo antiguo no producen ninguna anécdota: se parecen a un día de trabajo normal.
El tercero es la brecha de percepción de METR, que apunta a la introspección misma y se aplica tanto a quien se cree diez veces más rápido como a quien se cree ralentizado.
Pero hay que darle a la experiencia vivida su mejor argumento, y es serio: no existe ningún ensayo controlado aleatorizado sobre las herramientas agénticas de 2026. METR probaba asistentes de autocompletado de principios de 2025. El estudio de referencia sobre Copilot es de 2022. Cuando un desarrollador describe hoy un 10×, a menudo describe una clase de herramientas que la literatura publicada todavía no ha evaluado. Es la fisura más explotada por el discurso de marketing, y es también la mejor razón para pensar que las cifras publicadas subestiman la realidad de 2026.
Aun así, dos elementos impiden concluir que el 10× organizativo haya llegado sin que lo viéramos. Primero, la serie de DX observa hasta febrero de 2026 con un uso de IA que sube un 65 % en el periodo, y sigue encontrando entre el 5 y el 15 %: si lo agéntico hubiera multiplicado el caudal por diez, esa serie lo habría visto. Segundo, las fricciones aguas abajo empeoran en lugar de aliviarse. El código generado por IA espera 4,6 veces más su primera revisión. La duplicación de bloques ha aumentado un 81 % hasta alcanzar su nivel récord. Y 2024 fue el primer año en que el copiar y pegar superó a la refactorización.
El 10× es real en el nivel de la tarea de generación. No se propaga al nivel del equipo, porque el cuello de botella se ha desplazado de la escritura a la verificación. Las dos afirmaciones son verdad al mismo tiempo, y es la distancia entre ellas la que indica dónde está ahora el valor de un desarrollador.
Quien cita el 10× para justificar recortar un equipo de ingeniería comete un error de aritmética. Quien cita el 1,2× para negar la utilidad de la herramienta ignora que la literatura no ha medido la generación de herramientas de la que se habla.
¿Tres horas en un hover de botón o en una funcionalidad arquitecturada?
Es la pregunta que motivó toda esta investigación, y la única en la que mi intuición era acertada. Por una razón medida, no por convicción.
Veracode probó 80 tareas de autocompletado con debilidades de seguridad conocidas en más de cien modelos. Los asistentes superan ya el 95 % de corrección funcional: el código funciona. Pero su tasa de éxito en las pruebas de seguridad sigue estancada en torno al 55 %, prácticamente idéntica a la de dos años antes. Los modelos han mejorado mucho escribiendo código que funciona, y no han mejorado nada escribiendo código que sea seguro.
| Lo que hace la IA | Nivel alcanzado | Progresión en dos años |
|---|---|---|
| Escribir código que funciona | > 95 % | fuerte |
| Escribir código seguro | ~ 55 % | casi nula |
| Duplicación de bloques introducida | +81 % (récord) | empeorando |
| Espera antes de la primera revisión | 4,6× más larga | empeorando |
Los dos hechos dicen lo mismo desde dos ángulos: la IA optimiza para código localmente plausible más que para sistemas globalmente coherentes, y el coste está diferido. No aparece en el tiempo de ciclo sino en el churn y en la tasa de fallo de los cambios, que pasó del 5 % al 6 % tras la adopción.
La conclusión que se deriva es que la IA ha invertido el rendimiento de las dos mitades del oficio. La producción de sintaxis se ha vuelto casi gratuita y por tanto casi sin valor como diferenciador. El juicio sobre la corrección, la seguridad y la estructura se ha convertido en la restricción limitante y, por tanto, en el lugar donde las horas de un desarrollador se acumulan con interés. Las tres horas en el efecto hover compran una competencia en plena banalización. Las tres horas en la funcionalidad arquitecturada compran la que el mercado encarece.
Ahí es además donde el 10× encuentra su uso más rentable. Si la generación es realmente diez veces más rápida en el subconjunto favorable, entonces el tiempo liberado tiene un destino óptimo y solo uno: volcarlo en la etapa que se ha vuelto limitante. La misma ganancia de tres horas produce un resultado opuesto según financie diez funcionalidades generadas y sin revisar —que cargan el cuello de botella y se pagan en deuda— o una funcionalidad generada y luego arquitecturada, probada y pasada por el filtro de seguridad. El 10× no es una razón para entregar diez veces más código. Es una razón para poder permitirse por fin el trabajo que nadie tenía tiempo de hacer.
Una reserva honesta, porque cuenta: hasta hoy no existe ningún dato de salarios o de ofertas que demuestre que la arquitectura, la depuración o la seguridad exijan específicamente una prima creciente. El mecanismo está establecido, la consecuencia salarial todavía no está medida. Y hay un límite de aprendizaje: la capacidad de evaluar la salida de una IA se construye habiendo escrito cosas a mano. Para un principiante, el efecto hover tiene un valor pedagógico que ya no tiene para un profesional. La respuesta correcta depende de si las tres horas sirven para aprender o para entregar.
Qué oficios están realmente amenazados
La respuesta medida es más precisa que «los desarrolladores» o «nadie». Lo que se ha hundido no es el stock de empleos de desarrollador, es la rampa de acceso. El empleo de los 22-25 años en los oficios expuestos a la IA acumula alrededor de un 19 % de retraso respecto a su tendencia esperada, y los desarrolladores jóvenes en concreto caen cerca del 20 % desde finales de 2022. Entre los 41-49 años, en las mismas empresas, ninguna divergencia según la exposición a la IA. El mecanismo no es el despido, es la parada de la contratación.
Mientras tanto, el desempleo tecnológico estadounidense está en el 2,9 %, por debajo de la tasa nacional del 4,2 %. El problema de 2026 se describe mejor, por tanto, como un problema de entrada que como un problema de desempleo para quienes ya están colocados.
El predictor más fiable que he encontrado para saber de qué lado cae un oficio es la distinción entre uso automático y uso aumentativo: los oficios en los que la IA hace la tarea en lugar del humano pierden empleo, y aquellos en los que asiste al humano ganan. El precedente histórico más elocuente no son los cajeros automáticos sino la contabilidad: los tenedores de libros retroceden un 5 % mientras los contables avanzan un 6 %. Mismo ámbito, direcciones opuestas. Los traductores ocupan hoy la posición del tenedor de libros: el FMI pasó de 200 a 50 traductores internos.
Y hay que ser honesto sobre la otra cara: las predicciones catastrofistas de 2023 no se han materializado a escala de la economía. Goldman Sachs publica que la correlación entre adopción de la IA y resultados de empleo es «débil y estadísticamente no significativa». Gartner midió que solo uno de cada cinco directivos de atención al cliente había reducido realmente su plantilla por la IA, y anticipa que la mitad de los puestos suprimidos en nombre de la IA se volverán a contratar antes de 2027 con otros títulos. El relato dominante desborda los datos en los dos sentidos.
Para un freelance: el mercado se parte en dos
Es la parte que me afecta más directamente, y los datos son nítidos. Upwork publica una estadística que lo resume todo: los contratos de ejecución genérica alrededor de la IA generativa han visto aumentar su volumen un 90 % y bajar su remuneración por contrato un 13 %. Al mismo tiempo, los servicios profesionales aumentados por IA crecen un 72 % en volumen y un 22 % en ingreso por contrato. Los freelances posicionados en trabajo complejo ganan un 45 % más.
Más trabajo, peor pagado por un lado. Más trabajo, mejor pagado por el otro. Fiverr, la plataforma más orientada a la prestación estandarizada, pasó de 4,1 a 2,7 millones de compradores desde 2023, con una facturación de marketplace en retroceso del 15,5 % en el segundo trimestre de 2026.
| Posicionamiento | Tarifa observada | Tendencia |
|---|---|---|
| Desarrollo web genérico | 45–75 $/h | en deflación |
| Desarrollo de agentes de IA | 180–300 $/h | prima al alza |
| Tarifa diaria junior Francia | 420 €/día | baja y estable |
| Tarifa diaria mediana Francia | 580 €/día | estable |
| Tarifa diaria IA / ML Francia | 1.050 €/día | +54 % desde 2020 |
El mecanismo dominante no es la supresión de puestos, es la deflación del precio de la ejecución indiferenciada. Tres mercados sin relación entre sí muestran la misma firma: los servicios informáticos indios hablan abiertamente de «deflación IA» con ingresos que se esperan a la baja entre el 3 y el 5 %, los encargos genéricos de Upwork pierden un 13 % de valor unitario, y el modelo de tarifario del nearshore se declara caducado. El volumen sube, el precio unitario baja.
Un freelance que vende horas de ejecución está expuesto a este mecanismo aunque nunca lo despidan. La respuesta que sale de tres fuentes independientes es la misma: pasar de vender capacidad de ejecución a vender responsabilidad sobre un resultado.
¿Hay que lanzarse a la IA? No exactamente
Esperaba concluir que sí, evidentemente, que hay que coger el tren. El dato dice algo más matizado. Entre el 84 y el 90 % de los desarrolladores ya usan la IA. Un comportamiento compartido por nueve profesionales de cada diez no es una ventaja competitiva, es un requisito previo. Adoptar la IA ya no diferencia a nadie.
Más interesante aún: ningún estudio mide penalización alguna para los desarrolladores que no adoptan la IA. Lo que existe es una prima asociada a las competencias de IA en datos de remuneración —que no es lo mismo— y unas expectativas de las empresas que crean un riesgo en el filtrado de las candidaturas. La tesis «adopta o desaparece» es una afirmación, no una medición. Lo digo aunque habría preferido lo contrario, porque vende más.
Sobre el tamaño de esa prima, las fuentes se contradicen: Lightcast mide +28 % sobre mil millones de ofertas, PwC mide 62 %, Upwork alrededor de un 34 % más por hora. La diferencia no es una contradicción sino una cuestión de método: Lightcast cuenta las menciones en los anuncios, lo que confunde IA y senioridad; PwC compara trabajadores similares. Ninguna de las tres es una estimación de lo que aprender IA le haría a tu salario.
El detalle que lo ilumina todo: las competencias de IA solo aparecen en alrededor del 2,5 % de las ofertas estadounidenses y, dentro de los oficios de front-end, se concentran en los puestos senior y staff (entre el 16 y el 18 %) frente al 0,7 % en la entrada. La prima recompensa, por tanto, una señal rara y arquitectónica, no una alfabetización en herramientas. No es «sabe usar Copilot», es «sabe diseñar un sistema que integra IA».
Lo que me llevo
¿La IA va a reemplazar oficios o a transformarlos? Con los datos disponibles en septiembre de 2026: transforma muchos, amenaza a unos pocos por el precio más que por el reemplazo, y a los desarrolladores les ha suprimido sobre todo el primer peldaño de la escalera sin tocar el resto. La proyección más seria a largo plazo, la del Foro Económico Mundial en su informe de 2025, apuesta por 170 millones de empleos creados frente a 92 millones desplazados de aquí a 2030: un saldo positivo, pero con esta advertencia del propio WEF: quienes pierden su empleo no son necesariamente quienes ocuparán los nuevos.
Para un desarrollador en activo, el riesgo de 2026 no es el reemplazo. Es la deflación del precio de la ejecución indiferenciada y el hecho de que el oficio se desplace simultáneamente aguas arriba —especificación, arquitectura, modelado de amenazas— y aguas abajo —revisión, verificación, integración— mientras el medio se automatiza. Es exactamente lo contrario de la tesis «vamos a prescindir de los desarrolladores».
Para un principiante hay que decir la verdad: la puerta de entrada se ha cerrado y la recuperación francesa, tal como está prevista, se salta a los juniors. La APEC anticipa un +4 % de contratación de cuadros en 2026, pero solo un +1 % para los cuadros jóvenes.
Y el único indicador que merecería preocuparme no es ninguno de los grandes titulares habituales. Es la migración medida, en el tráfico de las API, de los usos de programación desde un modo aumentativo hacia un modo automatizado. Todavía no es un dato de empleo. Es la única señal adelantada del corpus que apunta en la dirección históricamente asociada al declive, y es esa la que hay que mirar, no los anuncios.